Visualizzazione post con etichetta debito pubblico. Mostra tutti i post

martedì 28 aprile 2020

Debito e governo tecnico: c'è una patrimoniale dietro l'angolo?


Nella rilevazione di Bankitalia relativa al mese di febbraio 2020 il debito pubblico italiano ha fatto registrare ancora una crescita, toccando quota 2.447 miliardi di euro rispetto ai circa 2.444 miliardi del mese precedente.
A fine 2019 il debito pubblico italiano era pari a poco meno di 2.409 miliardi, 38 miliardi in più rispetto al dato rilevato al 31 dicembre 2018 (2.381 miliardi) ma comunque lontano dal massimo storico registrato a luglio 2019 (2.467 miliardi).

In termini di rapporto debito/PIL siamo intorno al 140% e la situazione attuale e nell’immediato futuro, con la pandemia di covid-19 in corso, non può che tragicamente peggiorare, bruciando anche l’effetto positivo dovuto al calo degli interessi che si sta registrando, più o meno costantemente, dal 2015.

E a proposito di interessi sul debito, lo scorso anno questi hanno raggiunto il 3,4% del PIL (dal 3,7% dell’anno precedente), mentre l’avanzo primario l’1,7% (dall'1,5%): una crescita evidentemente insufficiente anche a coprire i soli interessi.
Scenario, quest’ultimo, già da solo in grado di evidenziare quanto possa essere praticamente impossibile in futuro generare ricchezza aggiuntiva per abbattere il debito pubblico (che non è altro che l’anticipo di redditi futuri) attraverso la tassazione.

Da un paio di anni, inoltre, qualche ex ministro e leader di partito, in passato erettosi a strenuo difensore del risparmio degli italiani, parla di interventi straordinari per cercare di riportare il debito pubblico a livelli più adeguati tirando in ballo una possibile patrimoniale, magari ridefinendola con un nome diverso.

Di fatto ci sono circa 1.500 miliardi di euro parcheggiati sui conti correnti dagli italiani ed è un tesoretto che potrebbe ingolosire molti.
Il mondo della politica ha finora escluso tale scenario, ma spesso il lavoro sporco lo si fa fare ad un tecnico, magari che goda anche di una certa autorevolezza in campo internazionale.
Sfumata lo scorso agosto tale prospettiva, sarà l’emergenza covid-19 a dare il la ad un governo di tecnici e ad un provvedimento di questo tipo?

mercoledì 25 marzo 2020

Fondo salva-Stati: MES e coronavirus, la soluzione che non accontenta nessuno


Il dibattito sul MES non conosce tregua e, dopo due anni di incontri-scontri in ambito UE, anche il coronavirus diventa motivo di battaglia su questo fondo salva-Stati.
D’altronde potrebbe essere uno degli strumenti da impiegare per fronteggiare l’emergenza sanitaria (e sociale) legata alla diffusione del covid-19, ma per ora, come per gli Eurobond, sembra di assistere soltanto a soluzioni accennate o parziali.

Intanto la vera svolta finora è stata la Bce che, tra questo mese e dicembre, acquisterà un quantitativo addizionale di titoli di Stato pari al 4,5% del Pil.
La Banca centrale europea, come stabilito dal Trattato Ue, non può infatti finanziare direttamente i Paesi membri, ma può acquistare i titoli di Stato sul mercato secondario.
Ciò implica che per poter ottenere il sostegno dei programmi della Bce messi in piedi per fronteggiare la recessione da pandemia covid-19 i singoli Stati devono accedere al mercato emettendo titoli pubblici.
Gli acquisti della Bce stanno consentendo ai Paesi più indebitati di finanziare la loro economia in deficit senza vedere schizzare gli spread, ma occorre ben altro per fronteggiare la situazione attuale e spingere per una ripresa futura.

sabato 15 febbraio 2020

Fondo salva-Stati: cosa cambierebbe con la riforma MES


La riforma del Meccanismo Europeo di Stabilità sta andando avanti da un paio di anni e non si è riusciti a chiuderla entro dicembre come da calendario dei lavori.

Già ai principi del 2018 l’Eurogruppo iniziò a proporre di utilizzare il MES, adoperato durante la crisi dei debiti sovrani per calmierare la speculazione sulla Grecia e gli altri membri Ue che all’epoca hanno fatto richiesta di aiuti all’Unione, come fondo europeo unico da impiegare non soltanto nelle emergenze di rischio default ma anche come paracadute finale del fondo di risoluzione unico della banche (RSF), dotandolo così di nuove funzioni e nuovi poteri.
Con questa nuova funzione di backstock esso verrebbe dotato di una linea di credito da 70 miliardi alla quale gli Stati potranno accedere qualora i loro fondi nazionali per le risoluzioni bancarie, costituiti con le risorse delle banche e non con fondi pubblici, non risultino sufficienti a scongiurare una crisi del sistema creditizio e a garantire investitori e risparmiatori.

Un'altra novità riguarda l'introduzione di linee di credito precauzionali (molto più serie di quelle attuali in termini quantitativi) adoperabili nel caso la salute finanziaria di uno Stato membro venga messa a dura prova da uno shock economico ed esso voglia scongiurare il rischio fondato di precipitare nella morsa della speculazione sui mercati finanziari.

sabato 14 dicembre 2019

Liquidità e Ue: cosa sono gli eurobond e perchè non sono mai partiti


Si discute di Eurobond dal lontano 2011, quando la crisi dei debiti sovrani scoppiata sull’onda del crack Lehman Brothers stava assumendo dimensioni serie e connotati drammatici per l’economia della vecchia Europa e la tenuta dei Paesi dai conti più barcollanti, e con il prolungarsi del dibattito comunitario sul Mes sono ritornati in auge come e, forse, più di allora: ma cosa sono e perchè dividono così tanto i vari membri dell’Unione?

Gli Eurobond altro non sono che titoli di debito, obbligazioni del debito pubblico dei Paesi facenti parte dell’eurozona, da emettere attraverso un’apposita agenzia dell’Unione europea, la cui solvibilità sarebbe garantita congiuntamente da tutti gli Stati membri mediante l’intervento della Banca europea degli investimenti (Bei) o di altro istituto di credito, purchè non sia la Bce, e i cui oneri verrebbero condivisi tra tutti i soggetti (mutualizzazione).

In altri termini, gli E-bond rappresenterebbero un potenziale meccanismo solidale di distribuzione del debito su base europea la cui solvibilità sarebbe garantita dall’insieme dei membri dell’Ue anche nel caso in cui un singolo Stato non riuscisse a ripagare il suo debito.

sabato 1 dicembre 2018

Le principali uscite del Bilancio dello Stato


Per comprendere appieno le dinamiche del debito pubblico e del deficit dello Stato occorre aver chiaro il circuito delle entrate e delle uscite del Bilancio dello Stato.

Le principali voci di spesa dello Stato italiano sono desumibili dal sito del ministero delle Finanze (MEF).

Le più importanti divise per i principali ministeri sulla base della legge di bilancio per il prossimo anno, con la variazione rispetto alla legge di bilancio 2018, sono le seguenti:

Ministero dell'Economia e delle Finanze

- Rimborso titoli del debito statale: 228,3 miliardi, +1,3%.
- Tutela dei livelli essenziali di assistenza: 73,2 miliardi, invariata.
- Oneri finanziari su titoli del debito statale: 67 miliardi, +0,8%.
- Rimborsi di imposte indirette: 32 miliardi, -0,2%.
- Regolazioni contabili relative alla compartecipazione delle autonomie speciali ai gettiti dei tributi erariali riscossi direttamente dalle autonomie speciali: 20,2 miliardi, -1,2%.
- Partecipazione al bilancio Ue: 18,3 miliardi, +2,7%.
- Rimborsi di imposte dirette: 17,7 miliardi, invariata.
- Vincite sui giochi e lotterie: 14 miliardi, invariata.
- Contribuzione aggiuntiva a carico del datore di lavoro per i dipendenti delle amministrazioni statali: 10,8 miliardi, invariata.
- Compartecipazione delle autonomie speciali ai gettiti dei tributi erariali per lo svolgimento delle funzioni assegnate: 9 miliardi, +2,4%.
- Politiche di coesione: 6,4 miliardi, +30,7%.
- Oneri finanziari su buoni postali fruttiferi: 6 miliardi, -3%.
- Interessi sui conti di tesoreria: 5,4 miliardi, +35%.
- Fondi di riserva: 4,8 miliardi, invariata.
- Fondi da assegnare per interventi di settore: 4,6 miliardi, +404,5%.
- Settore creditizio e bancario: 4,5 miliardi, +50%.
- Recuperi tributari effettuati nei confronti delle Regioni a statuto speciale e delle province autonome: 4,2 miliardi, invariata.
- Contratto di programma e di servizio per il trasporto ferroviario: 3,8 miliardi, -24%.
- Attuazione delle politiche comunitarie in ambito nazionale: 3,4 miliardi, -30,5%.
- Sostegno alla ricostruzione: 3,2 miliardi, +137%
- Accertamento e relativo contenzioso in materia di entrate tributarie, catasto e mercato immobiliare, svolte dall'Agenzia delle entrate: 3,1 miliardi.
- Aggi su giochi e lotterie: 2,8 miliardi, invariata.
- Spese di personale per le missioni politiche economico-finanziarie e di bilancio e tutela della finanza pubblica: 2,3 miliardi, +0,9%.
- Garanzie assunte dallo stato: 2 miliardi, +10,7%.
- Servizio radiotelevisivo pubblico: 1,8 miliardi, +6,7%.
- Rimborso quota capitale mutui con oneri a carico dello Stato di prevalente interesse nazionale: 1,8 miliardi, +106,4%.
- Settore dell'autotrasporto: 1,6 miliardi, +9,1%.
- Fondo da assegnare per l'attuazione dei contratti del personale: 1,6 miliardi, -48,3%.

domenica 14 ottobre 2018

Bilancio dello Stato: norme e composizione


Il bilancio dello Stato è un documento che elenca ordinatamente le entrate e le spese dello Stato in un determinato periodo di tempo.
Nel nostro Paese è annuale o pluriennale e l’anno finanziario su cui si calcola corrisponde all’anno civile.

L’insieme delle operazioni effettuate in un dato anno finanziario è definito esercizio finanziario.

Sulla base dell’esercizio a cui si riferisce, il bilancio può essere:

- Preventivo: riguarda le entrate e le spese che si prevede di riscuotere nell’esercizio successivo.
Si predispone prima dell’anno finanziario di riferimento, in mode che il Governo si attenga al programma delle entrate e delle spese previste.

- Consuntivo: si riferisce ad un anno trascorso.
Con esso si valuta l’attività finanziaria dello Stato, motivo per il quale si definisce anche “rendiconto finanziario”.

A seconda del contenuto, esso può essere:

- di competenza, quando comprende le entrate da riscuotere e le spese da pagare nel corso dell’esercizio.
Le entrate e le spese si contabilizzano indipendentemente da quando si realizzerà la riscossione e/o il pagamento.

- di cassa: riporta le entrate effettivamente riscosse e le uscite effettivamente pagate durante l’esercizio finanziario.

sabato 6 ottobre 2018

Il peso della spesa pensionistica sul PIL e le prospettive di lungo periodo

Quando si discorre di debito pubblico inevitabilmente di finisce per affrontare il peso della spesa pensionistica e il peso assunto da essa sul bilancio statale.

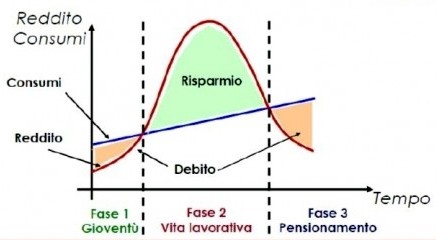
Per una lettura del sistema previdenziale italiano dal punto di vista teorico si fa spesso ricorso alla teoria del ciclo di vita del risparmio elaborata da Franco Modigliani, con la quale il premio Nobel per l’economia analizzò la tendenza dei consumatori a posticipare i consumi e i risparmi durante la loro vita.

Secondo la teoria del ciclo vitale elaborata dall'economista italiano naturalizzato statunitense nel 1946, consumo e risparmio sono variabili che cambiano durante la vita di un individuo.
I consumatori, in altre parole, effettuano le loro scelte in fatto di consumi non sulla base del loro reddito corrente, ma secondo le loro aspettativa di reddito e consumo totale futuri.
Gli individui tendono, quindi, in alcune fasi della loro vita a risparmiare per poi spendere in altre fasi il denaro accantonato.
Seguendo tale ragionamento, i risparmi servirebbero per assicurarsi delle certezze anche nel periodo in cui cesserà, o si ridurrà drasticamente, la produzione di reddito, vale a dire in quello del pensionamento.
Per poter vivere dopo che si è smesso di lavorare per limiti di anzianità il reddito risparmiato durante la vita lavorativa dovrà quindi essere trasferito nel periodo di pensionamento.


In Italia, sebbene da qualche anno sia partito il fenomeno degli accantonamenti volontari mediante i fondi pensione, che vedremo più avanti, in gran parte dei casi è lo Stato ad occuparsi di tale distribuzione, trattenendo parte della retribuzione dei lavoratori per ridistribuirla poi durante il periodo del pensionamento.

domenica 16 settembre 2018

Sostenibilità del debito pubblico: il rapporto debito/Pil


La lettura del debito pubblico in termini assoluti non consente di valutare se una dato stock di debito di uno Stato sia adeguato o se esso versi in una situazione di indebitamente eccessivo.

Per questo fine è più comodo analizzare il rapporto tra debito pubblico e PIL (Prodotto interno lordo) di un Paese.

Dividendo i membri dell’equazione 

Bt = (1 + r)Bt-1 + Gt - Tt

per il reddito Yt otteniamo: 

Bt/Yt = (1+r) Bt-1/Yt + Gt-Tt/Yt 

Riscrivendo la crescita del PIL, g = (Yt - Yt-1)/Yt-1, nella formula Yt = Yt-1 (1 + g) e, assunta la stabilità dei prezzi, e dunque la coincidenza di tasso d’interesse reale e tasso d’interesse nominale, r = i , essa diventa:

Bt/Yt = (1 + r/1 + g) x (Bt-1/Yt) + (Gt - Tt )/Yt

Il rapporto (1 + r/1 + g) può essere riscritto nella formula (1 + 𝑟 − 𝑔). 


Indicando poi con il rapporto debito/PIL, il trend di lungo periodo di questo diventa:

bt = (1 + r -g)bt-1 + (Gt - Tt)/Yt

Tale equazione, che parte dallo studio della relazione tra debito pubblico e crescita economia di Domar (1944), evidenzia come la sostenibilità del debito è data dalla reazione tra il tasso di interesse su di esso e la crescita della ricchezza.
Dal rapporto tra queste due grandezze e dal saldo primario dipenderà quindi la dinamica del debito pubblico nel lungo periodo: maggiore risulterà la differenza tra tasso di interesse e crescita della ricchezza, più il Governo dovrà generare importanti saldi primari per scongiurare l’esplosione del rapporto debito/PIL; più un Paese avrà un tasso di crescita economica maggiore del tasso di crescita del debito, anche generando disavanzi primari negli anni, meno problemi recherà il debito in quanto il suo rapporto con il PIL convergerà ad un punto di equilibrio, ad uno stato stazionario.

In questo secondo caso, riprendendo parte della teoria keynesiana, si potrà sostenere l’espansione del reddito attraverso l’indebitamento e se le politiche di spesa in deficit saranno abbastanza produttive da generare una crescita economica maggiore del tasso di interesse, lo Stato non sarà costretto nemmeno ad aumentare la pressione fiscale per far fronte al debito pubblico.
Lo Stato, in altri termini, più che temere di generare disavanzi che faranno lievitare il debito dovrà impegnarsi soprattutto a garantire una crescita economica in grado di sterilizzare gli effetti dell’aumento del debito.

domenica 2 settembre 2018

Vincolo di bilancio, disavanzo e autoalimentazione del debito pubblico


Per comprendere appieno le dinamiche del debito pubblico odierne e tutto ciò che esse implicano in termini politici, economici e sociali, è necessario soffermarsi sul rapporto debito/PIL e cercare di comprendere perché questa relazione abbia tanta centralità nel dibattito pubblico.

Dal punto di vista concettuale la questione è di facile comprensione: il debito pubblico è un parametro che si autoalimenta, un fenomeno che, in presenza di un disavanzo iniziale e in assenza della volontà del governo di ripagarlo negli anni successivi, può aumentare all’infinito.
Per stabilire, quindi, se il debito è sopportabile per un singolo Paese diventa fondamentale tener conto della ricchezza prodotta nello stesso, attraverso la quale si ricavano le risorse con cui coprirlo, per cui diventa centrale, nell’analisi, il rapporto debito/PIL.

Dal punto di vista pratico, per comprendere meglio l’argomento può risultare utile rispolverare concetti quali vincolo di bilancio di governo, deficit e debito pubblico.

Il bilancio pubblico è la rappresentazione contabile delle entrate e delle uscite delle pubbliche amministrazioni, che, a loro volta, si suddividono in amministrazioni centrali dello Stato, amministrazioni locali ed enti previdenziali.

Se, in un dato anno, le spese pubbliche eccedono le entrate pubbliche si ha un disavanzo pubblico (deficit).

La somma dei disavanzi accumulati negli anni dallo Stato costituiscono il debito pubblico.

Fatte queste semplici premesse, il vincolo di bilancio del governo nell’anno t è dato dall’equazione:

disavanzot = rBt-1 + Gt - Tt

dove:

Gt - Tt è il saldo primario, dato dalla differenza tra la spesa pubblica Gt e le entrate tributarie Tt.
Se la prima supera le seconde si realizza un disavanzo primario, viceversa si ha un avanzo primario.

Per determinare il disavanzo pubblico complessivo nell’anno t a questo aggregato va sommato l’onere degli interessi sul debito pubblico, dato dal tasso di interesse reale r che moltiplica lo stock del debito alla fine dell’anno precedente Bt-1.

Le entrate e le spese pubbliche sono costituite da distinti aggregati.

sabato 11 agosto 2018

Gli anni ’60 e la crescita continua del debito pubblico


Fino ai primi anni ’60, grazie al boom economico che spinse il rapporto debito/PIL a livelli decisamente bassi, l’impatto del debito pubblico italiano sullo sviluppo economico rimase neutrale.
Dopo non sarà più così.

Le grandi riforme strutturali avviate in questo decennio e gli avvenimenti internazionali in campo finanziario e speculativo di quello successivo, che metteranno a dura prova la tenuta di molti Stati, stravolgeranno il trend post-bellico.

Il periodo di grande crescita economica aveva ridotto notevolmente il divario dell’Italia dagli altri paesi industrializzati.
Per la prima volta gli impiegati nell’industria avevano superato quelli agricoli.
Il tenore di vita delle famiglie stava migliorando.
Nelle case comparivano le prime televisioni, le lavatrici e i frigoriferi.
Le strade erano invase da Fiat 600 e 500: era partita la cosiddetta motorizzazione di massa, che portò anche un ammodernamento delle infrastrutture viarie.

domenica 5 agosto 2018

Debito pubblico: gli anni della ricostruzione e la crescita economica


Dopo la seconda guerra mondiale il ricorso al disavanzo di bilancio diventa ordinario.
Il Paese esce distrutto dal conflitto bellico.
L’instabilità economica la fa da padrona.
Il mercato interno è fermo, il sistema fiscale è antiquato e le uscite per i reduci e per i danni di guerra sono esorbitanti.

Il dato peggiore si registrò proprio nel 1946, con il deficit che sfondò i 900 miliardi di lire, dato più che dimezzato quattro anni dopo con le politiche di risanamento intraprese già nel 1948.
Notevole il contributo al miglioramento generale dei conti pubblici da parte del piano di aiuti economico-finanziari statunitense per la ricostruzione dell’Europa post-bellica voluto dal segretario di Stato del presidente Truman, già Capo di Stato maggiore dell'Esercito degli Stati Uniti durante la seconda Guerra Mondiale e principale consigliere militare del presidente Roosevelt, George Marshall.

sabato 28 luglio 2018

Debito pubblico: il ventennio fascista e la seconda guerra mondiale


Il primo governo fascista si insediò nel 1922 e nello stesso anno il Ministero del Tesoro e quello delle Finanze vennero accorpati sotto un’unica struttura.

La situazione ereditata dall’esecutivo era decisamente drastica.
Il ministro Alberto De’ Stefani, titolare del nuovo dicastero dopo essere stato docente universitario a Roma e squadrista e deputato del PNF, propose un piano di rientro che passò per provvedimenti molto incisivi, tra cui l’eliminazione della tassa di successione o l’introduzione di un’imposizione personale complementare progressiva, con i quali riuscì prima a ridurre il deficit e poi, nel 1925, a decretare il raggiungimento del pareggio di bilancio.

Per gran parte dell’opinione pubblica si trattò in realtà di pura propaganda, poiché i buoni risultati sarebbero provenuti dalla cessazione delle uscite per la guerra, mentre per gli avversari di De’ Stefani gli attivi di bilancio furono frutto soprattutto di artifici contabili, come l’attualizzazione di storni di uscite risalenti a decenni dietro.

Inoltre, la gestione del debito pubblico in senso stretto fece segnare diversi flop.
Nel 1924 venne emesso un prestito da 5 miliardi per diminuire il debito fluttuante, ma la sua sottoscrizione di fermò al 30% del totale. Le conseguenze, in termini di fiducia da parte degli investitori e degli altri Stati, furono gravissime e i tassi sui titoli ordinari volarono al 6%.
Per rimediare a tale batosta, verso la fine dello stesso anno, furono emessi buoni postali di risparmio che produssero, tuttavia, effetti positivi soltanto nel medio periodo.

sabato 21 luglio 2018

Debito pubblico e dopoguerra: il Piano Dawes

Il piano di natura economica per la risoluzione del problema delle riparazioni di guerra a carico della Germania, riconosciuta quale principale responsabile della Grande Guerra dal Trattato di Versailles, venne approvato nel 1924 e ribattezzato come piano Dawes, dal nome del suo ideatore Charles Gates Dawes. Politico, banchiere e ambasciatore statunitense, nominato coordinatore del comitato internazionale cui toccò valutare il problema della riparazione dei danni di guerra dovuti dalla Germania ai Paesi vincitori e poi vicepresidente degli Stati Uniti d'America dal 1925 al 1929, Dawes fu insignito del Premio Nobel per la Pace l’anno successivo. Il piano Dawes si basava fondamentalmente su due punti: - la Germania non avrebbe potuto pagare le riparazioni che le erano state addebitate attraverso la ratifica del Trattato di Versailles (1919) finché non fosse stata messa in condizioni di riprendersi; - era, dunque, necessario fornirle i finanziamenti necessari per tale fine. Come poi sarebbe avvenuto nel secondo dopoguerra con il Piano Marshall, gli Usa avrebbero ottenuto come contropartita, oltre all’ovvia ingerenza nella politica interna, quelle di: - esportare in Europa merci e capitali in sovrapproduzione, evitando una crisi economica (che per altri motivi si verificherà ugualmente nel 1929); - legare i mercati europei e soprattutto tedeschi a quelli propri in modo da arginare possibili rivoluzioni di origine comunista; - rilanciare l'economia europea così da vedersi ripagati in tempi ragionevoli i debiti di guerra.


Debito pubblico: la prima guerra mondiale e la crisi del dopoguerra


Con la prima guerra mondiale i conti pubblici subirono una decisa impennata grazie alla notevole crescita della spesa pubblica ad essa correlata.
Il Paese fece registrare disavanzi su disavanzi e l’aumento delle imposte e del ricorso al debito e la messa in circolazione di maggiori quantitativi di moneta non riescirono a mitigare tale tendenza.

Cessato il conflitto bellico, inoltre, il disavanzo venne ulteriormente aggravato da un’improvvisa frenata delle spese e, dunque, degli investimenti pubblici, i cui effetti si intensificarono a causa di un sistema tributario logoro e poco funzionante, che non riuscì a garantire entrate in grado di coprire le uscite statali, ma al massimo i soli interessi del debito.

Il peso delle imposte, inoltre, diventò di sana pianta particolarmente asfissiante e, dunque frenante per il rilancio delle spese. E ciò per tutta una serie di motivi quali la perdita di valore della lira a seguito dell’aumento di circolante, la bassa crescita delle entrate totali, la contrazione del commercio interno e internazionale e, in generale, la mancata ripresa dell’economia.

sabato 7 luglio 2018

Il debito pubblico dall’Unità d’Italia alla Grande Guerra


Il debito pubblico italiano trova le sue origini nell’unificazione politica del Paese.

Con la proclamazione del Regno d’Italia, avvenuta il 17 marzo 1861, si rese necessario raggruppare i vari ordinamenti amministrativi degli Stati preesistenti e già il 10 luglio dello stesso anno, con la legge n. 94, venne istituito il Gran Libro del debito pubblico.
Il 4 agosto seguì il riconoscimento dei titoli di debito degli Stati che avevano dato origine al Regno d’Italia e con la legge n. 174 essi furono iscritti nel Gran Libro.

I debiti, confluiti poi in un unico grande aggregato, riguardavano per il 57,22% il Regno di Sardegna, per il 29,40% il Regno di Napoli e Sicilia e per la restante parte gli altri Stati. Stessa situazione analizzandoli rispetto al numero di abitanti: l’ammontare pro-capite dei debiti degli Stati ante Unità d’Italia era per il Piemonte di 142 lire, per la Lombardia 56 lire, per la Sicilia 49 e per Napoli 63 lire.
I cittadini del Sud, in pratica, con l’unificazione del Paese si ritrovarono gravati degli oneri dei debiti degli Stati del Nord pur non beneficiando delle opere realizzate grazie all’emissione dei titoli di debito pubblico del Regno.

L’unificazione, in altri termini, non giovò affatto al Mezzogiorno, aggravando, anzi, quei ritardi strutturali di alcune aree di quella parte del Paese che già nel 1873 Antonio Billia, deputato radicale, identificò con la locuzione “questione meridionale”.

In generale, dall’unificazione del Paese alla prima guerra mondiale è possibile analizzare la finanza pubblica in tre diversi periodi.

lunedì 25 luglio 2016

Il debito pubblico italiano dal 1990 ad oggi: il peso del rischio paese


Agli inizi dell’ultimo decennio del secolo scorso la situazione delle finanze pubbliche italiane è seriamente compromessa.
La spesa pubblica viaggia a ritmi superiori a quelli di Germania (+1,4%) e Regno Unito (+4,3%), il disavanzo totale raggiunge l’11% e il rapporto debito/Pil è pari all’unità.
Proprio dal 1990, sulla base dei vincoli sul debito concordati in chiave europea, il Paese imbocca la via del risanamento. I governi Amato (1992) e Ciampi (1993) pongono come obiettivo primario del loro programma proprio  il riequilibrio finanziario delle casse dello Stato e grazie anche a quelle manovre, all’epoca prontamente ribattezzate “maxistangate”, il Tesoro registra consistenti avanzi primari, soprattutto dal 1997 al 2000, il cui effetto viene però sterilizzato dall’elevata spesa per interessi.

Il continuo disavanzo commerciale, l’inflazione e il rischio Paese che negli anni 80 avevano toccato picchi assurdi costringono infatti l’Italia a concedere rendimenti nominali sui prestiti contratti all’estero più del doppio rispetto alla media Ue, maggiorati, inoltre, del rischio svalutazione, sia per scelte di governo, sia per gli attacchi speculativi sulla lira, come nel 1993, conseguenti alla scarsa credibilità del sistema Italia in campo internazionale dovuta all’instabilità politica interna.
Un’autoespansione del debito frenatasi soltanto con l’avvento dell’euro ma ripartita con veemenza con lo scoppio della crisi dei subprime (2008), che ha reso fin troppo palese come la crisi del debito sovrano italiano sia talmente più cronica di quella delle altre principali economie mondiali da impedire al Paese, incapace di ragionare in termini diversi da disavanzi, interessi su interessi e svalutazioni a catena, di reagire alla recessione.

sabato 16 luglio 2016

Il debito pubblico italiano negli anni Ottanta


Gli anni Ottanta si caratterizzano per una vera e propria esplosione del debito pubblico, che salirà dal 60% registrato a fine anni ’70 al 100% del Pil alla fine del decennio.
È questo il periodo in cui si viene a formare, per tutta una serie di concause internazionali amplificate da una “spensierata” gestione finanziaria del Paese da parte della classe politica nostrana, quello stock di debito che è fonte di grandi preoccupazioni ancora (e soprattutto) oggi e che condiziona fortemente le scelte politiche dei nostri governi. La seconda metà degli anni Settanta si era contraddistinta per una corsa dell’indebitamento dello Stato, che già agli albori degli anni ’80 aveva spinto il rapporto deficit/Pil al 65%, quasi 20 punti in più rispetto al 1975 e cinque sugli ultimi mesi del decennio precedente.
Gli Usa ora pressano i Paesi alleati per un abbandono delle politiche keynesiane e l’adozione di una linea più liberista. Negli Stati Uniti e nel Regno Unito si assiste immediatamente ad un’impennata senza precedenti del tasso di disoccupazione e all’annientamento o quasi di ogni tipo di ammortizzatore sociale.  
La svolta liberista coinvolge, attraverso lo SME (accordo, a cui l'Italia aveva aderito nel 1979, per il mantenimento della parità di cambio prefissata tra il ± 2,25%, ma che per il nostro Paese, la Spagna, la Gran Bretagna e il Portogallo arrivava al ± 6%), tutte le banche centrali europee e si traduce (1981) nel “divorzio” tra la Banca d’Italia e il Tesoro e nell’adozione di una politica monetaria più restrittiva da parte di Palazzo Koch. Un'inversione di tendenza rispetto alle politiche accomodanti del passato che, venuto meno il finanziamento automatico del debito da parte delle banche centrali, finisce per aggravare ancor più le condizioni economiche dello Stato, già  compromesse dal doppio shock petrolifero e, quindi, dall’aumento vertiginoso dei prezzi del petrolio, più che raddoppiato in cinque anni.  
Il tutto condito da un contrasto politico tra i principali partiti e da un’ingovernabilità del Paese (già cronica ben oltre 30 anni fa) che non lasciano intravedere alcuna capacità di reagire per via legislativa al mutato quadro economico globale.
Agli occhi del mondo l’Italia, “salvata dalla deriva comunista” pochi anni prima grazie ai finanziamenti del FMI, è ormai una nazione destinata a fallire sotto il peso della speculazione internazionale. La difesa della lira, con l’impennata dei tassi d’interesse che ne consegue, e la copertura del debito esclusivamente attraverso il disavanzo mettono a durissima prova una popolazione che appena poco più di dieci anni prima aveva vissuto finalmente una fase di benessere e che ora vede bruciare quotidianamente il proprio potere d’acquisto e deteriorarsi lo scenario presente e, soprattutto, futuro. Basti pensare che 1984 gli interessi sul debito pubblico (10% circa quelli sui BoT) arrivano a pesare sulla spesa pubblica per il 24% circa, più della percentuale destinata alla copertura del costo del personale dello Stato, raggiungendo l’11% del Pil (contro una media europea del 4,5%).
Nel 1986, grazie ad un miglioramento della congiuntura economica e ad un contenimento dell’inflazione entro soglie più tollerabili (e più vicine a quelle Istat), il Paese riprende a crescere, ma i tassi d'interesse non rallentano, anzi, si registra addirittura un trend decisamente contrario, con il dato che allunga fino al 12%. La crescita del Pil, in altri termini, complice una spesa corrente poco disciplinata (siamo negli anni dell’edonismo italiano) e un sistema fiscale risibile, che consente fenomeni di evasione fiscale di proporzioni spaventose, non viene adoperata per calmierare il debito pubblico.
Il debito sovrano continua a crescere del 15-20% annuo e proprio nel 1986 arriva toccare il 90% del Pil.

Compito dei governi diventa quindi quello di intervenire, con urgenza, sulla spesa pubblica e, soprattutto, sui centri di spesa, passando necessariamente per una ristrutturazione dei titoli di Stato, sia in fatto di allungamento della loro vita media, sia cercando di riequilibrare i tassi di interesse tenendo conto della situazione economia e all’inflazione, e sul finire degli anni Ottanta, anche per il successo dell'adesione alle emissioni italiane sui mercati finanziari internazionali, la situazione mostra un lieve miglioramento.
Il contenimento dei tassi, sebbene ancora alti se confrontati con quelli vigenti nelle altre principali economie mondiali, allontana però progressivamente le famiglie dal debito: a fine decennio esse detengono il 54% delle sottoscrizioni dei titoli di Stato, contro il 67% della prima metà del decennio. Il debito italiano, con Bankitalia che non può più rifinanziarlo, sta diventando sempre più internazionale.

sabato 9 luglio 2016

Il debito pubblico italiano negli anni Settanta


Gli anni Settanta sono gli anni della crescita smisurata del debito sovrano italiano.
L’Europa, dopo decenni segnati da una costante crescita in termini di benessere economico e sociale e in piena rimodulazione della segmentazione delle classi sociali, conosce una drastica battuta d’arresto a causa di una crisi economica che non solo ne rallenta la crescita, ma mette in discussione tutti i capisaldi del capitalismo.

Gli anni Sessanta si erano conclusi con le proteste del ’68 e il cosiddetto ‘autunno caldo’, che avevano spinto ad un aumento dei costi di produzione (e, soprattutto, dei salari) non accompagnato tuttavia da una corrispondente crescita economica, anche per l’incapacità degli esecutivi (e dei parlamenti) di dare vita ad un'aumento degli investimenti e/o ad una razionalizzazione delle spese che contrastasse seriamente l’impennata dei costi.
Banca d’Italia, inoltre, per calmierare la speculazione sul sistema Paese e controllare il circolante, tra il 1969 e il 1970 aveva effettuato imponenti operazioni di acquisto sul mercato dei titoli, arrivando a possederne quasi il 25% del totale in circolazione, riducendo, allo stesso tempo, la linea di credito abitualmente concessa al Tesoro.
Nei primi anni del ’70 partiva la “regionalizzazione” del Paese e il tentativo di decentrare il potere dagli apparati ministeriali agli enti territoriali: la crescita costante della spesa pubblica era ormai una realtà, anche se ancora al di sotto della media europea (40% del Pil).
Le politiche statali erano però ormai basate sui disavanzi di bilancio e gli investimenti pubblici in infrastrutture sociali che contrastassero la decrescita economica non riuscivano a generare quel necessario aumento delle entrate che potesse fare da contraltare alla spinta al rialzo dell’indebitamento statale.  
Il debito era allora composto per circa il 37% da titoli a lungo termine, dalla raccolta postale mediante i debiti contratti con la Cassa Depositi e Prestiti, da impieghi bancari, da titoli a medio termine e da un, ancora, ridotto debito estero.
Circa il 30% di esso era nelle mani di imprese, privati e famiglie, mentre gli intermediari finanziari e Banca d’Italia concentravano le loro acquisizioni sui titoli a più lungo termine.  
Il 90% del totale della situazione debitoria dello Stato era comunque in mano a soggetti residenti.

Tra il 1971 e il 1972 la decisione di Nixon di sospendere gli accordi di Bretton Woods innescava una spirale speculativa su scala globale e un aumento dell’inflazione in tutti i paesi europei, con conseguente aumento della propensione al risparmio delle famiglie, che investivano in titoli pubblici, e del fabbisogno finanziario dello Stato per fronteggiare la scricchiolante situazione sociale.
Il debito italiano raggiungeva rapidamente la soglia del 50% del Pil.

Con i prestiti concessi dal Fondo Monetario Internazionale (FMI) nel 1974 e nel 1978, in occasione dei due shock petroliferi, con il Paese che, grazie alla crisi, rischiava, secondo i timori degli alleati, di finire in mano al partito comunista, il debito pubblico assumeva connotati non più economici ma prevalentemente politici, facendo registrare un’ulteriore impennata.
Una corsa che proseguirà poi a seguito del  “compromesso storico” tra DC e PCI, basato sul contenimento dell’aumento del costo del lavoro in cambio di maggiori investimenti pubblici in materia di assistenza sanitaria, istruzione, previdenza sociale, accesso alla cultura e difesa del verde e che non s’arresterà nemmeno di fronte ai vari tentativi di spendig review introdotti legislativamente sul finire del decennio.

Alla soglia degli anni Ottanta, complice il calo generale di fiducia sul sistema Italia da parte dei mercati internazionali e il conseguene rialzo dei tassi di’interesse a breve e medio periodo a carico delle casse dello Stato, il debito pubblico era arrivato al 60% del Pil, superando la media europea: la spesa corrente era ormai del tutto scollegata dalle entrate fiscali e il nostro debito sovrano, tramite il ricorso a prestiti e all’emissione “a raffica” di titoli pubblici da parte dello Stato, assumeva l’odierna configurazione.

domenica 3 luglio 2016

Storia del debito pubblico italiano: il trend di fondo


La storia del debito pubblico italiano, anche se più datata rispetto a quella di altri Paesi, conferma, a partire dall’Unità d’Italia del 1861, la tendenza generale a finanziare in deficit la spesa per la costruzione degli Stati nazionali.
Trend che in Italia ha fatto registrare una brusca accelerata dalla seconda guerra mondiale in poi, quando si è radicalizzata nel sistema nazionale la prassi di convivere con un costante (e sempre più fuori controllo) disavanzo di bilancio e che è diventato ancor più evidente negli anni Settanta con la messa in atto di importanti programmi di spesa a fronte del doppio shock petrolifero che aveva di fatto bloccato l’economia mondiale e l’abbandono del cambio fisso contro il dollaro decretato dagli Usa e fonte di forti speculazioni sulle valute (e le economie) dei singoli Stati. La prassi è diventata così quella di pagare gli interessi sul debito producendo altro debito o stampando nuova moneta, riducendo così drasticamente il potere d’acquisto della lira al punto di farne desiderare l’abbandono (pensando agli stipendi italiani di operai e impiegati, emblematico il passaggio da 1000 lire al mese ad un milione in soli dieci anni registrato dai primi degli anni ’70 ai principi degli ’80 del secolo scorso), oltre quella di ricorrere a margini di spesa anticipati sulla base di previsioni fin troppo ottimistiche per le variabili macroeconomiche prese in considerazione e il cui andamento si è poi dimostrato del tutto opposto e fonte di ulteriore deficit.

giovedì 30 giugno 2016

La composizione del debito pubblico italiano


Il debito pubblico è, in generale, pari al valore nominale di tutte le passività lorde consolidate delle amministrazioni pubbliche (amministrazioni centrali, enti locali ed istituti previdenziali pubblici).
Esso è costituito da monete, biglietti e depositi, prestiti e titoli diversi dalle azioni, con l’esclusione di strumenti finanziari derivati.
Le passività finanziarie italiane, nello specifico, sono costituite da titoli obbligazionari e monetari statali, da emissioni di enti locali e, in misura minore ma comunque significativa, da prestiti e mutui speciali di banche e altre società finanziarie, conti correnti, buoni fruttiferi e depositi postali presso il Tesoro (Banca d'Italia, supplementi al Bollettino Statistico, 15 dicembre 2015).

L’83% circa del debito pubblico italiano è rappresentato da titoli di Stato.
Gran parte della quota di debito è detenuta dagli investitori sotto forma di Buoni del Tesoro pluriennali, BTp (e BTp€i), quasi il 67% del totale dei titoli di Stato, per un controvalore nominale di 1.231.002 milioni di euro. Come tutti gli altri titoli di Stato, essi vengono collocati sul mercato tramite asta, con cadenza mensile. Sono, come abbiamo visto, strumenti quotati sul Mercato Telematico Obbligazionario: gli investitori istituzionali che hanno partecipato all’asta possono, di conseguenza, rivenderli sul mercato secondario, a prezzi anche differenti rispetto a quello di emissione.  
I titoli con vita maggiore sono, ovviamente, anche quelli con maggior rischio, traducibile dunque in un tasso più elevato.

I Buoni ordinari del Tesoro, BoT, hanno invece una diffusione più contenuta, circa il 6,75% del totale dei titoli emessi, misura strettamente legata alla loro funzione di finanziamento del debito a breve termine.
La loro remunerazione, ricordiamolo, viene definita dalla differenza tra il prezzo di acquisto del titolo e il valore nominale a scadenza, senza la presenza di cedole periodiche come invece avviene nel caso dei BTPp e con un tasso di interesse il quale può considerarsi anticipato poiché sottratto dal valore nominale a scadenza.  

I Certificati del Tesoro Zero-Coupon, o CTZ, rappresentano il 3,28% dei titoli emessi, sono anch’essi senza cedola, a tasso fisso, di durata pari o inferiore a 24 mesi, con prezzo determinato per differenza tra il valore nominale di rimborso e il prezzo di cessione, sempre al di sotto della pari. Si differenziano dai BoT principalmente, se non esclusivamente, per la durata maggiore.

I Certificati di Credito del Tesoro, CCT, rappresentano invece il 7,04% del totale dei titoli di Stato emessi, e, come abbiamo già visto, sono titoli con durata di sette anni, tasso di interesse variabile, cedole indicizzate al rendimento dei BOT semestrali o annuali emessi nel bimestre che precede il mese antecedente lo stacco della cedola, con l’aggiunta di uno spread variabile tra 0,3% e 1%.  

Se i titoli di Stato con durata maggiore rappresentano la fetta più cospicua del debito pubblico italiano, la parte restante è distribuita sotto diverse forme, dai finanziamenti erogati allo Stato da enti sovranazionali, come il Fondo Monetario Internazionale, ai depositi costituiti dai residenti e ai biglietti e alle monete emesse.  
Tale varietà di strumenti implica che anche i soggetti titolari del debito pubblico siano molteplici.  
A fine 2015 la situazione risultava la seguente:
- Banca d’Italia detiene 149.858,12 milioni di euro, di cui 145.449 milioni in titoli di Stato;
- altre istituzioni finanziarie monetarie residenti, vale a dire l’insieme delle banche residenti e dei fondi comuni monetari, 662.922 milioni di euro, di cui 398.867 in titoli di Stato;
- altre istituzioni finanziarie residenti, cioè soggetti diversi da banche e fondi comuni monetari che svolgono attività di raccolta ed impiego, 445.876 milioni di euro, di cui 438.638 in titoli di Stato;
- altri soggetti residenti, vale a dire coloro che non appartengono ad alcuno dei precedenti settori, 167.955,96 milioni di euro, di cui 146.582 in titoli di Stato; - non residenti, tra cui gli istituti centrali di credito appartenenti all’Eurosistema, la Banca Centrale Europea tramite il programma EFSF (European Financial Stability Facility), il fondo di salvataggio ESM e tutti gli altri presenti nella bilancia dei pagamenti, 765.389,15 milioni di euro, di cui 719.939 in titoli di Stato.