Visualizzazione post con etichetta fondi pensione. Mostra tutti i post

sabato 6 ottobre 2018

Il peso della spesa pensionistica sul PIL e le prospettive di lungo periodo

Quando si discorre di debito pubblico inevitabilmente di finisce per affrontare il peso della spesa pensionistica e il peso assunto da essa sul bilancio statale.

Per una lettura del sistema previdenziale italiano dal punto di vista teorico si fa spesso ricorso alla teoria del ciclo di vita del risparmio elaborata da Franco Modigliani, con la quale il premio Nobel per l’economia analizzò la tendenza dei consumatori a posticipare i consumi e i risparmi durante la loro vita.

Secondo la teoria del ciclo vitale elaborata dall'economista italiano naturalizzato statunitense nel 1946, consumo e risparmio sono variabili che cambiano durante la vita di un individuo.
I consumatori, in altre parole, effettuano le loro scelte in fatto di consumi non sulla base del loro reddito corrente, ma secondo le loro aspettativa di reddito e consumo totale futuri.
Gli individui tendono, quindi, in alcune fasi della loro vita a risparmiare per poi spendere in altre fasi il denaro accantonato.
Seguendo tale ragionamento, i risparmi servirebbero per assicurarsi delle certezze anche nel periodo in cui cesserà, o si ridurrà drasticamente, la produzione di reddito, vale a dire in quello del pensionamento.
Per poter vivere dopo che si è smesso di lavorare per limiti di anzianità il reddito risparmiato durante la vita lavorativa dovrà quindi essere trasferito nel periodo di pensionamento.
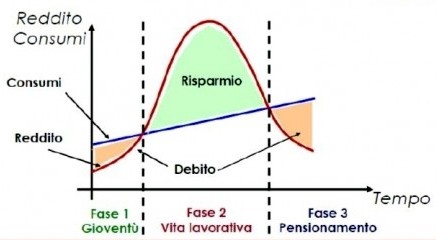


In Italia, sebbene da qualche anno sia partito il fenomeno degli accantonamenti volontari mediante i fondi pensione, che vedremo più avanti, in gran parte dei casi è lo Stato ad occuparsi di tale distribuzione, trattenendo parte della retribuzione dei lavoratori per ridistribuirla poi durante il periodo del pensionamento.

domenica 13 maggio 2018

I Fondi Pensione


I fondi pensione sono organismi di investimento collettivo del risparmio introdotti in Italia dal dlgs. 124/1993 e dalle leggi n. 449/1997 e 144/1999, un complesso di disposizioni che hanno radicalmente modificato il sistema previdenziale italiano, un tempo di natura esclusivamente pubblica, arricchendolo di elementi tipici dei sistemi pensionistici privati di origine anglosassone.

La normativa nazionale distingue tra fondi pensione negoziali (o chiusi), previsti per particolari categorie professionali, e fondi pensione aperti:

- i fondi pensione chiusi sono istituiti grazie ad un accordo collettivo o aziendale o di categoria o tramite un accordo tra lavoratori autonomi o tra liberi professionisti, promosso dalle rispettive associazioni di categoria.
Ad essi possono aderire esclusivamente coloro che esercitino una determinata attività di lavoro subordinato o di lavoro autonomo o di impresa e siano iscritti a una forma di previdenza di tipo obbligatorio.
Tramite una convenzione la gestione del fondo (la gestione tecnica dei mezzi finanziari raccolti) viene poi delegata ad un’istituzione (banca, SIM, SGR, compagnia di assicurazione);

- fondi pensione aperti, previa specifica autorizzazione rilasciata dalla Commissione di Vigilanza per i Fondi Pensione (COVIP) possono essere invece costituiti da enti gestori di previdenza obbligatoria, compagnie di assicurazione e SGR, SIM, banche o imprese di investimento comunitarie.
Alla COVIP spetta l'attività di vigilanza sui fondi pensione al fine di perseguire la corretta e trasparente amministrazione e gestione degli stessi per la loro collocazione tra i sistemi di previdenza complementare.
Sui gestori restano invece i poteri di controllo delle rispettive autorità di vigilanza (Consob, Banca d’Italia, IVASS)
Ad essi possono aderire tutti coloro che desiderano seguire i programmi di risparmio previdenziale di tipo individuale proposti, indipendentemente dalla posizione contributiva detenuta.