sabato 6 ottobre 2018

Il peso della spesa pensionistica sul PIL e le prospettive di lungo periodo

Quando si discorre di debito pubblico inevitabilmente di finisce per affrontare il peso della spesa pensionistica e il peso assunto da essa sul bilancio statale.

Per una lettura del sistema previdenziale italiano dal punto di vista teorico si fa spesso ricorso alla teoria del ciclo di vita del risparmio elaborata da Franco Modigliani, con la quale il premio Nobel per l’economia analizzò la tendenza dei consumatori a posticipare i consumi e i risparmi durante la loro vita.

Secondo la teoria del ciclo vitale elaborata dall'economista italiano naturalizzato statunitense nel 1946, consumo e risparmio sono variabili che cambiano durante la vita di un individuo.
I consumatori, in altre parole, effettuano le loro scelte in fatto di consumi non sulla base del loro reddito corrente, ma secondo le loro aspettativa di reddito e consumo totale futuri.
Gli individui tendono, quindi, in alcune fasi della loro vita a risparmiare per poi spendere in altre fasi il denaro accantonato.
Seguendo tale ragionamento, i risparmi servirebbero per assicurarsi delle certezze anche nel periodo in cui cesserà, o si ridurrà drasticamente, la produzione di reddito, vale a dire in quello del pensionamento.
Per poter vivere dopo che si è smesso di lavorare per limiti di anzianità il reddito risparmiato durante la vita lavorativa dovrà quindi essere trasferito nel periodo di pensionamento.
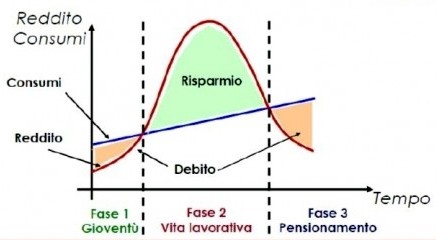


In Italia, sebbene da qualche anno sia partito il fenomeno degli accantonamenti volontari mediante i fondi pensione, che vedremo più avanti, in gran parte dei casi è lo Stato ad occuparsi di tale distribuzione, trattenendo parte della retribuzione dei lavoratori per ridistribuirla poi durante il periodo del pensionamento.

domenica 16 settembre 2018

Sostenibilità del debito pubblico: il rapporto debito/Pil


La lettura del debito pubblico in termini assoluti non consente di valutare se una dato stock di debito di uno Stato sia adeguato o se esso versi in una situazione di indebitamente eccessivo.

Per questo fine è più comodo analizzare il rapporto tra debito pubblico e PIL (Prodotto interno lordo) di un Paese.

Dividendo i membri dell’equazione 

Bt = (1 + r)Bt-1 + Gt - Tt

per il reddito Yt otteniamo: 

Bt/Yt = (1+r) Bt-1/Yt + Gt-Tt/Yt 

Riscrivendo la crescita del PIL, g = (Yt - Yt-1)/Yt-1, nella formula Yt = Yt-1 (1 + g) e, assunta la stabilità dei prezzi, e dunque la coincidenza di tasso d’interesse reale e tasso d’interesse nominale, r = i , essa diventa:

Bt/Yt = (1 + r/1 + g) x (Bt-1/Yt) + (Gt - Tt )/Yt

Il rapporto (1 + r/1 + g) può essere riscritto nella formula (1 + 𝑟 − 𝑔). 


Indicando poi con il rapporto debito/PIL, il trend di lungo periodo di questo diventa:

bt = (1 + r -g)bt-1 + (Gt - Tt)/Yt

Tale equazione, che parte dallo studio della relazione tra debito pubblico e crescita economia di Domar (1944), evidenzia come la sostenibilità del debito è data dalla reazione tra il tasso di interesse su di esso e la crescita della ricchezza.
Dal rapporto tra queste due grandezze e dal saldo primario dipenderà quindi la dinamica del debito pubblico nel lungo periodo: maggiore risulterà la differenza tra tasso di interesse e crescita della ricchezza, più il Governo dovrà generare importanti saldi primari per scongiurare l’esplosione del rapporto debito/PIL; più un Paese avrà un tasso di crescita economica maggiore del tasso di crescita del debito, anche generando disavanzi primari negli anni, meno problemi recherà il debito in quanto il suo rapporto con il PIL convergerà ad un punto di equilibrio, ad uno stato stazionario.

In questo secondo caso, riprendendo parte della teoria keynesiana, si potrà sostenere l’espansione del reddito attraverso l’indebitamento e se le politiche di spesa in deficit saranno abbastanza produttive da generare una crescita economica maggiore del tasso di interesse, lo Stato non sarà costretto nemmeno ad aumentare la pressione fiscale per far fronte al debito pubblico.
Lo Stato, in altri termini, più che temere di generare disavanzi che faranno lievitare il debito dovrà impegnarsi soprattutto a garantire una crescita economica in grado di sterilizzare gli effetti dell’aumento del debito.

domenica 2 settembre 2018

Vincolo di bilancio, disavanzo e autoalimentazione del debito pubblico


Per comprendere appieno le dinamiche del debito pubblico odierne e tutto ciò che esse implicano in termini politici, economici e sociali, è necessario soffermarsi sul rapporto debito/PIL e cercare di comprendere perché questa relazione abbia tanta centralità nel dibattito pubblico.

Dal punto di vista concettuale la questione è di facile comprensione: il debito pubblico è un parametro che si autoalimenta, un fenomeno che, in presenza di un disavanzo iniziale e in assenza della volontà del governo di ripagarlo negli anni successivi, può aumentare all’infinito.
Per stabilire, quindi, se il debito è sopportabile per un singolo Paese diventa fondamentale tener conto della ricchezza prodotta nello stesso, attraverso la quale si ricavano le risorse con cui coprirlo, per cui diventa centrale, nell’analisi, il rapporto debito/PIL.

Dal punto di vista pratico, per comprendere meglio l’argomento può risultare utile rispolverare concetti quali vincolo di bilancio di governo, deficit e debito pubblico.

Il bilancio pubblico è la rappresentazione contabile delle entrate e delle uscite delle pubbliche amministrazioni, che, a loro volta, si suddividono in amministrazioni centrali dello Stato, amministrazioni locali ed enti previdenziali.

Se, in un dato anno, le spese pubbliche eccedono le entrate pubbliche si ha un disavanzo pubblico (deficit).

La somma dei disavanzi accumulati negli anni dallo Stato costituiscono il debito pubblico.

Fatte queste semplici premesse, il vincolo di bilancio del governo nell’anno t è dato dall’equazione:

disavanzot = rBt-1 + Gt - Tt

dove:

Gt - Tt è il saldo primario, dato dalla differenza tra la spesa pubblica Gt e le entrate tributarie Tt.
Se la prima supera le seconde si realizza un disavanzo primario, viceversa si ha un avanzo primario.

Per determinare il disavanzo pubblico complessivo nell’anno t a questo aggregato va sommato l’onere degli interessi sul debito pubblico, dato dal tasso di interesse reale r che moltiplica lo stock del debito alla fine dell’anno precedente Bt-1.

Le entrate e le spese pubbliche sono costituite da distinti aggregati.

sabato 11 agosto 2018

Gli anni ’60 e la crescita continua del debito pubblico


Fino ai primi anni ’60, grazie al boom economico che spinse il rapporto debito/PIL a livelli decisamente bassi, l’impatto del debito pubblico italiano sullo sviluppo economico rimase neutrale.
Dopo non sarà più così.

Le grandi riforme strutturali avviate in questo decennio e gli avvenimenti internazionali in campo finanziario e speculativo di quello successivo, che metteranno a dura prova la tenuta di molti Stati, stravolgeranno il trend post-bellico.

Il periodo di grande crescita economica aveva ridotto notevolmente il divario dell’Italia dagli altri paesi industrializzati.
Per la prima volta gli impiegati nell’industria avevano superato quelli agricoli.
Il tenore di vita delle famiglie stava migliorando.
Nelle case comparivano le prime televisioni, le lavatrici e i frigoriferi.
Le strade erano invase da Fiat 600 e 500: era partita la cosiddetta motorizzazione di massa, che portò anche un ammodernamento delle infrastrutture viarie.

domenica 5 agosto 2018

Debito pubblico: gli anni della ricostruzione e la crescita economica


Dopo la seconda guerra mondiale il ricorso al disavanzo di bilancio diventa ordinario.
Il Paese esce distrutto dal conflitto bellico.
L’instabilità economica la fa da padrona.
Il mercato interno è fermo, il sistema fiscale è antiquato e le uscite per i reduci e per i danni di guerra sono esorbitanti.

Il dato peggiore si registrò proprio nel 1946, con il deficit che sfondò i 900 miliardi di lire, dato più che dimezzato quattro anni dopo con le politiche di risanamento intraprese già nel 1948.
Notevole il contributo al miglioramento generale dei conti pubblici da parte del piano di aiuti economico-finanziari statunitense per la ricostruzione dell’Europa post-bellica voluto dal segretario di Stato del presidente Truman, già Capo di Stato maggiore dell'Esercito degli Stati Uniti durante la seconda Guerra Mondiale e principale consigliere militare del presidente Roosevelt, George Marshall.