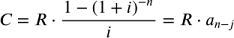sabato 15 febbraio 2020
Fondo salva-Stati: cosa cambierebbe con la riforma MES
La riforma del Meccanismo Europeo di Stabilità sta andando avanti da un paio di anni e non si è riusciti a chiuderla entro dicembre come da calendario dei lavori.
Già ai principi del 2018 l’Eurogruppo iniziò a proporre di utilizzare il MES, adoperato durante la crisi dei debiti sovrani per calmierare la speculazione sulla Grecia e gli altri membri Ue che all’epoca hanno fatto richiesta di aiuti all’Unione, come fondo europeo unico da impiegare non soltanto nelle emergenze di rischio default ma anche come paracadute finale del fondo di risoluzione unico della banche (RSF), dotandolo così di nuove funzioni e nuovi poteri.
Con questa nuova funzione di backstock esso verrebbe dotato di una linea di credito da 70 miliardi alla quale gli Stati potranno accedere qualora i loro fondi nazionali per le risoluzioni bancarie, costituiti con le risorse delle banche e non con fondi pubblici, non risultino sufficienti a scongiurare una crisi del sistema creditizio e a garantire investitori e risparmiatori.
Un'altra novità riguarda l'introduzione di linee di credito precauzionali (molto più serie di quelle attuali in termini quantitativi) adoperabili nel caso la salute finanziaria di uno Stato membro venga messa a dura prova da uno shock economico ed esso voglia scongiurare il rischio fondato di precipitare nella morsa della speculazione sui mercati finanziari.
domenica 19 gennaio 2020
Valutazione degli investimenti finanziari
Sono perciò messi a sua disposizione tutta una serie di strumenti per la valutazione degli investimenti, dagli indicatori sintetici pubblicati dalla stampa economica specializzata ai report resi disponibili dagli uffici studi delle Sim per cui opera, per il cui corretto utilizzo è necessario conoscere alcuni concetti di base.
Tasso Interno di Rendimento (IRR)
Il tasso interno di rendimento (internal rate of return - IRR) è quel tasso d’interesse che eguaglia la somma dei valori attuali dei pagamenti distribuiti in più periodi al valore (corrente) dell’attività da cui sono generati.
L’individuazione analitica dell’IRR non è agevole e, di conseguenza, si ricorre spesso all’uso di approssimazioni successive per ottenere una soluzione attraverso un processo lineare.
Dal punto di vista formale, l’equazione che consente di individuare il tasso interno di rendimento è:
dove:
Aₜ è il saldo tra entrate e uscite al tempo t
n è l’ultimo periodo in cui vi è un’entrata o un uscita.
Valutazione dei titoli a reddito fisso.
I titoli a reddito fisso sono quelli che garantiscono una data somma di denaro in quanto rappresentano un rapporto obbligatorio (di credito) tra emittenti e investitori.
I titoli obbligazionari (strumenti di mercato monetario, titoli di Stato e obbligazioni emesse da organismi privati) forniscono reddito in tre distinte forme:
cedole periodiche;
perdite o guadagni in conto capitale;
interessi derivanti dal reinvestimento delle cedole.
2.1 Titoli zero coupon
Sono i titoli che non pagano cedole e che, dunque, prevedono un unico flusso di rimborso a scadenza (BoT e CTz, ad esempio).
La determinazione del rendimento di un titolo zero coupon può essere basata sul regime di capitalizzazione semplice o composta.
Rendimento semplice
dove con gg si indicano i giorni mancanti alla scadenza.
Rendimento composto
2.2 Titoli con cedola
Per quanto esistano emissioni a tasso indicizzato, per la valutazione di un titolo con cedole si considera, di solito, un titolo obbligazionario il cui tasso d’interesse si assume essere fisso e che può essere emesso alla pari (ad un prezzo coincidente con il suo valore nominale), sopra la pari o, caso più frequente, sotto la pari.
I tre indicatori più utilizzati sono:
Tasso di Rendimento Nominale (TRN)
Il tasso di rendimento nominale (o “facciale”) di un titolo a reddito fisso con cedole è calcolato sulla base del valore nominale del titolo (VN), come rapporto tra il valore delle cedole corrisposte in un anno (CE) ed esso:
Non tenendo conto della differenza tra il prezzo nominale e quello realmente pagato per l’acquisto, delle frequenze con cui vengono pagate le cedole e della vita residua del titolo, il TRN risulta un indicatore poco significativo.
Tasso di Rendimento Immediato (TRI)
Il TRI è il rapporto tra il valore delle cedole corrisposte in un anno e il valore capitale del titolo (al corso secco):
E’ più significativo del TRN poiché considera il prezzo d’emissione dell’obbligazione, ma trascura anch’esso la frequenza con cui vengono pagate le cedole e la vita residua del titolo.
Tasso di Rendimento Effettivo a Scadenza (TRES)
Il tasso di rendimento effettivo a scadenza (TRES o YTM - Yield To Maturity) consente di valutare la profittabilità di un titolo basandosi sul corso tel quel, sui flussi di capitale dati dalle cedole e sul loro ammontare, sulle condizioni di rimborso del capitale e su ogni altro fattore che possa influenzare il valore attuale dell’obbligazione.
Viene calcolato seguendo la stessa logica del tasso interno di rendimento sulla base della seguente formula:
dove:
VA rappresenta il valore attuale del titolo (ossia il corso tel quel),
T la scadenza,
F i flussi periodici che vengono corrisposti al possessore.
Il corso tel quel tiene in considerazione, oltre al valore capitale, anche la ratio degli interessi maturati fino a quel periodo, considerando quindi, in ogni momento, il prezzo d’acquisto del titolo.
Il presenza di titoli con cedola, il corso secco e il tel quel coincidono al momento della scadenza della cedola (o meglio, appena essa è scaduta), mentre negli altri casi, di norma, il corso tel quel supera il corso secco.
corso tel quel = corso secco + rateo di cedola (quota già maturata).
Nel caso di titolo sprovvisto di cedola (privata prima della scadenza) si parla invece di corso ex cedola.
corso ex cedola = corso tel quel - cedola = corso secco - rateo interessi futuri.
I limiti del TRES risiedono nelle ipotesi alla base di esso, vale a dire:
tasso di reinvestimento dei flussi (cedole) al TRES stesso;
detenzione dei titoli fino alla scadenza.
(continua)
sabato 11 gennaio 2020
Appunti di matematica finanziaria per la valutazione degli investimenti (parte 2)
Impossibile per un analista, un consulente finanziario, un trader o chiunque si occupi di finanza, titoli, polizze e finanziamenti ignorarli.
Rendita
Per rendita si intende un insieme di prestazioni finanziarie, consecutive e scaglionate nel tempo.
Si tratta, dunque, di un flusso finanziario protratto nel tempo, la cui singola prestazione è definita “rata della rendita” (si pensi, ad esempio, al rimborso di un prestito, un leasing, un mutuo o un’obbligazione).
Le tipologie di rendite oggetto di studio sono:
Rendite certe
Sono le rendite per le quali le rate sono fissate a priori nella quantità, nell’ammontare e nelle epoche.
Rendite aleatorie
Sono quelle rendite, tipiche delle attività assicurative, per le quali le prestazioni finanziarie sono condizionate dal verificarsi di un determinato evento.
Rendite periodiche
Sono tutte quelle per cui l’intervallo temporale tra le rate successive è costante.
Rendite aperiodiche
Sono tutte quelle per cui la cadenza temporale è opposta alla precedente.
Rendite anticipate
Per esse il pagamento delle rate avviene all’inizio del periodo di riferimento.
Rendite posticipate
Con esse il pagamento delle rate avviene alla fine del periodo di riferimento.
Rendite temporanee
Il riferimento è a quelle per cui il numero delle rate è finito.
Rendite perpetue
Si tratta del caso esattamente opposto al precedente, dove il numero delle rate è infinito.
Rendite costanti
Per esse le rate sono di uguale ammontare.
Rendite variabili
Caso opposto al precedente, dove le rate sono di diverso ammontare (si pensi, ad esempio, alle rendite indicizzate ad un parametro).
Valutazione di una rendita
Valutare una rendita significa quantificare, in un dato momento, il valore totale dei flussi a cui essa dà diritto. In genere, per la valutazione si sceglie come istante di riferimento il momento iniziale o quello finale di pagamento delle rate: nel primo caso, si ha il valore attuale della rendita, vale a dire la somma di tutti i valori attuali di tutte le rate, nel secondo il montante della rendita, la somma dei montanti. In tali casi si parla di rendita immediata.
Nel caso in cui la valutazione del valore attuale venga fatta in un momento precedente all’inizio della corresponsione delle rate si parla invece di rendita differita.
Valori di rendite in un orizzonte temporale determinato
Considerando il caso in cui le rate vengono distribuite per un numero finito di anni n, in un
regime di costanza intertemporale dei tassi d’interesse (curva dei tassi piatta), il valore attuale
di una rendita è uguale alla sommatoria dei flussi finanziari che la compongono (attualizzati).
Dato i il tasso di attualizzazione, la formula è la seguente:
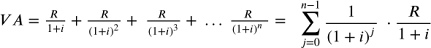
che può essere riscritta come:
Nel caso in cui la rendita sia differita di t anni, il valore attuale è:
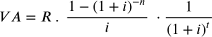
Per calcolare il valore attuale di una rendita anticipata occorre moltiplicare la formula per il fattore (1+i).
Per quanto riguarda il calcolo del montante di una rendita, allo sconto si sostituisce la capitalizzazione dei flussi di cassa e la formula diventa:
che può essere riscritta come:
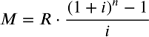
L’equazione esprime il montante di una rendita annua posticipata immediata di rata R, di anni
n, al tasso i.
Nel caso la rendita fosse anticipata, per calcolare il montante è sufficiente moltiplicare la
formula per il fattore (1+i).
Valori di rendite in un orizzonte temporale indeterminato
Nel caso in cui l’orizzonte temporale sia indeterminato, il valore attuale di una rendita posticipata immediata è:
e, noto il valore attuale di VAp e le relative rate costanti, il tasso di rendimento è dato da:
Nel caso di una rendita perpetua anticipata immediata, la formula diventa:
da cui, noto VAa:
2. Ammortamento dei prestiti
Ammortamento a rata costante
Si tratta di un piano di rimborso, detto anche ammortamento alla francese, che prevede che le
annualità, o rate, corrisposte posticipatamente siano tutte dello stesso ammontare.
Il valore della rata si calcola utilizzando la formula vista per il calcolo del valore attuale di una
rendita:
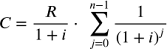
da cui:
Alla fine del t-esimo periodo il debito residuo è:
Dato il tasso di sconto :
il valore della quota capitale al periodo n è:
da cui:
Vista la costanza di R, i pagamenti di un anno devono essere uguali a quelli dell’anno precedente, dunque:
da cui:
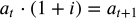
,
Ammortamento a rata decrescente
Si tratta di una metodologia di rimborso, detto ammortamento all’italiana, che prevede la costanza della quote capitali mentre le quote di interesse sono decrescenti.